2026年10月22日,美国财政部(Department of the Treasury)投资安全办公室(Office of Investment Security)发布拟议规则(Notice of Proposed Rulemaking,“拟议规则”),计划用以落实2025年12月18日生效的《2026财年国防授权法》中所包含的《2025年全面对外投资国家安全法》(Comprehensive Outbound Investment National Security Act of 2025,“COINS Act”)关于对外投资审查的相关要求。[1]虽然COINS Act生效时,业界对于后续美国对外投资审查规则进一步收紧已经有一定的预期,但此次拟议规则所呈现的修订范围之广,新增限制之多仍超出很多人的意料。我们在此将结合本次拟议规则的主要内容,以及自2025年1月美国对外投资审查机制生效以来,美国政界对于对外投资安全计划(Outbound Investment Security Program,“OISP”)的相关讨论,解读拟议规则可能会对OISP带来的变化以及对所涉行业的影响,希望对大家有所帮助。
一、从OISP到COINS Act:美国政府持续广树投资藩篱
不同于近年来的关税和出口管制政策调整主要由美国联邦政府行政部门主导,对外投资审查这一工具箱自始即呈现出较强的国会推动特征。从2022年开始,包括参议员John Cornyn、Bob Casey,及众议员 Rosa DeLauro, Bill Pascrell, Jr., Michael McCaul, Brian Fitzpatrick和 Victoria Spartz在内的多位两党国会议员多次通过提出立法案、向财政部致函施压等方式要求美国政府尽快建立针对中国新兴行业的投资监管机制。在2023年,时任众议院“美中战略竞争特别委员会”(Select Committee on the Chinese Communist Party, “SCC”)主席的Mike Gallagher曾先后启动了针对多家美元基金对华投资项目的国会调查。在此压力之下,2023年8月9日,时任美国总统拜登签署了第14105号总统行政令 (“EO 14105”),从行政层面开始推动对外投资审查规则的制定。2024年10月28日,美国财政部正式基于该总统行政令在《联邦法规汇编》第31编中新增第850部分,将美国人涉及中国(含香港和澳门特别行政区)在半导体与微电子、量子信息技术和人工智能三个领域内的投资活动纳入OISP的管辖范围,是为现行的OISP规则。然而现行OISP规则发布伊始,在国会即面临大量的质疑之声,集中在以下几个方面:
- 对外投资审查的覆盖行业过于狭窄,没有涵盖生物医药、超高声速、超级计算机等敏感行业;
- 对于位于限制清单内的投资限制不足;
- 缺乏对于二级市场投资的限制。
而随着2025年1月特朗普总统就任,白宫在2025年2月21日发布了题为《美国优先投资政策》(America First Investment Policy)的总统国家安全备忘录,明确将大幅加强对外投资审查的限制力度,广树藩篱(calls for a larger “yard”),具体而言,《美国优先投资政策》宣布白宫在对外投资审查领域进行以下三方面的改革:
- 扩大限制行业范围:除原有三个领域外,纳入生物医药、超高声速、航空制造、先进制造等相关行业;
- 收紧投资审查要求:财政部将全面扩大受禁止交易的范围,并同步缩限需通报交易的范围;
- 缩限例外交易范围:针对OISP现行规则对于公开可交易证券、特定绿地和棕地投资相关的豁免和例外机制,财政部将设置条件,限制针对特定主体或在特定条件下适用该等豁免和例外。
在此基础上,本届国会于2025年12月通过国会立法方式制定了COINS Act,将对外投资审查机制长期化和法定化,并进一步予以联邦政府相应授权,制定更新的对外投资审查规则。
本次拟议规则的出台,也正是在这一系列政策背景下展开的。财政部在本次修订中所体现的相关内容和精神,与国会希望加强的投资限制方向以及特朗普政府在美国优先投资政策备忘录中所体现的政策方向一脉相承。这也解释了此次拟议规则出台之后,包括现任SCC主席John Moolenaar和众议院外交事务委员会主席Brian Mast均表示肯定。我们将在下文详细阐述本次拟议规则如何逐步落实前述国会和现任政府的投资限制目标。
二、拟议规则详解:从主体到行业的限制全面升级
需要明确的是,本次拟议规则的出台并没有改变OISP现行规则的适用逻辑。判断具体交易是否属于受管辖交易,以及该受管辖交易所触发的限制要求,仍需从以下五个判断维度展开:
- 交易相对方是否基于其与受关注国家(Country of Concern)的关系而成为受管辖外国人士;
- 交易相对方是否从事受限技术,包括需通报技术或受禁止技术;
- 相关投资或其他活动是否属于受管辖国家安全交易;
- 美国人是否满足“知晓”(Knowledge) 的标准;以及
- 相关交易是否属于例外交易 (Excepted Transaction)。
但是,相较于OISP现行规则,拟议规则围绕上述五个维度,对核心概念的定义、适用条件以及覆盖范围均作出了多项延展,从而全面升级美国对外投资的审查机制。
(一)受限制主体的适用范围扩大
拟议规则中通过两个方面扩展了受限制主体的范围。一方面是扩大了受关注国家的范围:根据EO 14105,OISP现行规则下的受关注国家仅为中国(含香港、澳门特别行政区),而拟议规则依据COINS Act授权,将其扩展为中国(含香港、澳门特别行政区)、古巴、伊朗、朝鲜、俄罗斯以及马杜罗政权下的委内瑞拉;另一方面且更为重要的是对受管辖外国人士的定义进行了扩展。
OISP现行规则下的“受管辖外国人士”是指从事特定技术活动的“受关注国家人士”(“Person of a country of concern”)或与从事特定技术活动的“受关注国家人士”具有一定比例财务指标关系的主体,身份认定与是否从事技术领域挂钩;拟议规则则仅以与受关注国家的关联来定义受管辖外国人士,与是否从事受限技术无直接关联。[2]根据拟议规则,受管辖外国人士包括以下八类[3]:
(1)受关注国家的公民或永久居民(但同时为美国公民或美国永久居民的除外);
(2)在受关注国家注册成立、设有主要营业地或依其法律组建的实体;
(3)特定受关注国家政治领导层成员;
(4)受关注国家政府(含其政治分支、政党、机构,以及代表其行事的任何人);
(5)由上述(1)至(4)类主体合计直接或间接持有50%及以上表决权、董事会表决权或股权的实体;
(6)直接或间接受上述(1)至(4)类主体指示或控制的实体;
(7)由上述(5)、(6)类主体合计持有50%及以上表决权、董事会表决权或股权的实体;
(8)持有从事受限技术的上述(1)至(7)类主体的董事会席位、表决权或股权(或拥有指示其管理或政策的合同权利),且其年度收入、净利润、资本支出或运营费用中任一项有超过50%来自或经由该等主体产生的实体。
与OISP现行规则相比,第(3)类为新增内容;第(6)类则将现行规则中仅适用于受关注国家政府的“指示或控制”标准扩展至第(1)至(4)类全部主体,且不设持股比例门槛[4]。此外,第(5)至(8)类均以“外国人”为前提,但拟议规则特别规定,就这四类而言,“外国人”不限于非美国主体,而是包括任何人。[5] 因此,即使是依美国法设立的公司,只要由中国籍个人或中国境内企业合计持股达到50%,或受其指示或控制,同样可能被认定为受管辖外国人士。这也意味着众多中国自然人在美国境内设立的初创公司在未来也将成为美国对外投资审查规则下的限制目标。
另外,在拟议规则中,财政部对营业地标准给了更为细致的定义。OISP现行规则将营业地定义为实体管理层指示、控制或协调其活动的主要所在地[6];拟议规则则将其扩展为总部所在地、主要经营活动所在地、管理层主要所在地(对投资基金而言为普通合伙人主要管理基金的所在地)中的任一处,并明确一个实体可以有多个主要营业地[7]。根据拟议规则的相关示例,一家在美国注册并设有总部的公司,如其首席执行官居住在受关注国家并主要在当地管理业务,则该公司的主要营业地同时位于美国和受关注国家[8];受关注国家的个人将其全资实体迁至受关注国家以外开展受限技术业务的,该实体仍属于受管辖外国人士[9]。这也意味着在未来识别受管辖外国人士时,不能简单地依赖公司注册信息和基本财务信息,对于公司实际运营状况进行实质重于形式的审查将变得至关重要。即使企业注册于开曼群岛或新加坡,若其核心管理层仍常驻中国境内并进行实际决策,或主要研发活动在中国境内开展,该企业仍可能被认定为“受管辖外国人士”,美资通过境外SPV进行的投资架构亦可能被纳入监管范围。
(二)受限技术范围的调整与扩大
作为本次拟议规则调整最为重要的一环,财政部对受管辖国家安全产品和技术的范围进行了大幅扩充和调整。而且,从拟议规则的表述来看,财政部还保留了后续进一步调整和扩展的空间。具体而言,财政部的范围扩展是从受限技术行业领域、受限技术描述、受限技术的适用投资限制政策等多个维度进行了升级。
1、受限技术行业领域的扩展
在OISP现行规则下,受管辖国家安全产品和技术的领域仅涉及半导体技术和微电子、量子计算信息技术和人工智能系统三个领域,本次拟议规则计划新增高性能计算与超级计算、高超声速系统及生物技术,使受限技术扩展至六类领域。其中,高性能计算与超级计算、高超声速系统是COINS Act明确列入的技术领域;生物技术则是在美国优先投资政策备忘录中点名,并由美国财政部依据COINS Act授权新增的技术类别。而对照COINS Act以及美国优先投资政策备忘录,我们理解后续财政部可能会将其他美国优先投资政策备忘录中点名,但未在本次拟议规则中更新的产业政策进一步纳入限制范围:
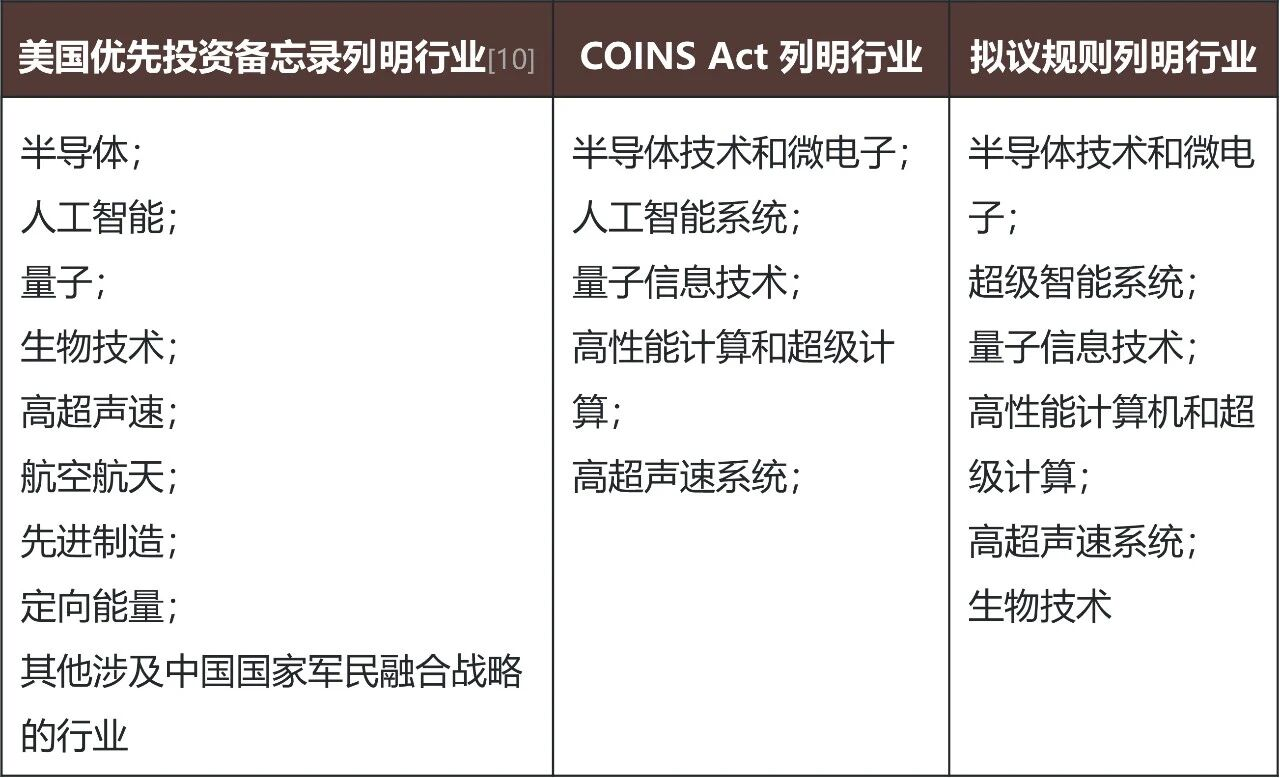
因此,未被列入本次拟议规则的相关产业并不意味着未来将不会面临任何监管风险。处于中美两国科技竞争前沿的相关产业领域,仍需密切关注美国对外投资产业政策的后续调整走向。
2、受限技术描述和限制要求的调整
本次拟议规则在新增相关受限技术行业外,对现有受限技术的定义和标准也进行了大幅修订,具体如下:
由上表可见,本次拟议规则对人工智能和生物技术领域的限制最为显著。
就人工智能行业而言,OISP现行规则以训练算力、设计用途和预期用途三项标准,将人工智能系统的开发区分为三档:训练算力超过10^25次运算/以生物序列数据为主的超过10^24次运算,或专门用于军事、政府情报、大规模监控用途的,属禁止交易;训练算力超过10^23次运算,用于(但非专门用于)军事、政府情报、大规模监控用途的,或拟用于网络安全、数字取证、渗透测试、机器人系统控制等特定用途的,属需通报交易;其余不受规制。[11]
拟议规则对人工智能领域的技术界定与监管逻辑进行了实质性调整,本次修订的核心变化在于放弃了以“训练算力”为标尺的分级机制,转而构建了一套以“超级智能(SI)系统”为核心的全面禁止框架。[12] 财政部在本次拟议规则的序言中指出,过去两年间,SI模型的性能提升,越来越多地依靠合成数据生成、算法效率改进、新型后训练和推理时计算等训练算力以外的途径,已没有单一指标或阈值足以区分先进模型;通用模型的实际用途也难以界定。因此,在拟议规则下,判断一笔SI投资是否受规制,核心问题只剩一个:标的是否在“开发SI系统”。
拟议规则在现行规则AI系统定义的基础上,增加了“生成内容”(如:生成文本、音频、图像或代码),并明确列举SI智能体框架以及具身SI系统,包括人形机器人、四足机器人等移动机器人,以及自动驾驶车辆和无人系统。[13]
就“开发”而言,拟议规则在OISP现行规则的批量生产前各阶段的基础上,增加了两类情形:一是通过关联方或与关联方合作从事研发;二是对研发提供高层监督、审批或战略规划。[14]此外,拟议规则在第三方SI模型的使用上划定了“能力增强”与“内部使用”的边界。若企业使用第三方模型并“增强或扩展”其能力,则构成“开发”SI系统;而纯粹为内部非商业目的进行的模型微调或配置则不在此列。[15]这一区分对中国大量基于开源模型进行垂直应用开发的企业至关重要,要求其在技术架构上严格区分“应用层封装”与“底层能力扩展”,并在交易文件中保留完整的技术论证(特别是技术文档能够清晰说明其工作集中于接口调用、场景适配与用户交互层面,未触及模型参数调整、推理机制改造或能力边界扩展)与合规记录,以降低被认定为参与SI系统“开发”的风险。
上述相关定义的调整,大幅扩展了被定义为超级智能领域企业的范畴,将大量超级智能系统开发上下游的产业也纳入到受限投资范畴内,而随着超级智能领域全面纳入禁止投资领域,也将意味着中国的超级/人工智能产业链获取美国投资渠道的大门正逐渐关闭。
但是,本次拟议规则在若干关键概念上仍有一定的解释空间,有待后续进一步厘清。而这些概念的模糊之处,正是中国超级/人工智能企业以及美资投资人面临的不确定性来源。具体包括:
- SI系统的判定门槛极为宽泛。拟议规则将其定义为“基于机器、能生成内容或做出预测、建议或决策的系统”,几乎覆盖所有现代AI应用。财政部是否会在后续FAQ中引入自主性等级以区分SI系统与普通AI工具,仍有待观察。
- “增强或扩展第三方系统能力”缺乏量化边界。拟议规则未明确何种程度的微调、提示词工程或检索增强生成构成“扩展能力”,智能体执行层的技术边界亦未界定,实务中容易引发争议。
本次拟议规则另一突出特点为,首次将生物技术领域纳入对外投资安全审查框架,标志着监管触角向医药研发领域的实质延伸。这不仅重塑了中美医药资本流动的规则,也对中国医药企业的研发路径与交易结构提出了直接的合规挑战。对于生物技术领域而言,受影响最直接的是三类企业:开发抗体、疫苗、细胞与基因治疗等生物药的创新药企;提供生物药工艺开发和生产服务的合作研发生产(“CDMO”)企业;以及开发生物制造设备、测序仪器、生物信息学工具或实验室自动化系统的企业。
其中,创新药企面临着美资股权融资在临床前及临床阶段基本被禁止。拟议规则中列举的小分子、抗体、细胞与基因治疗、疫苗及递送系统,覆盖了目前中国创新药企的主要管线类型。拟议规则对“develop”的界定涵盖批量生产前几乎所有阶段,包括设计、原型测试和试生产方案,使早期研发活动同样落入禁止范围。该限制不区分靶点或治疗领域,仅以活动性质与主体身份为判断基准,美元基金对中国早期Biotech的财务投资空间因此显著收窄。从事SI靶点发现的企业,还可能同时触发SI系统和生物信息学工具两项禁止类交易限制,相关行业将同样直面投资脱钩的风险。
3、特定受限主体范围的扩大
OISP现行规则下,如目标企业被列入美国出口管制以及经济制裁法下的特定限制类清单,包括实体清单、军事最终用户清单、军事情报最终用户、特别指定国民(“SDN”)清单(含受SDN 50%规则影响的子公司和关联公司)、非SDN-中国军事综合体企业清单(“NS-CMIC”)清单以及外国恐怖组织清单,且其本身业务涉及需通报交易的,相关投资将被自动升级为禁止交易。[16]
拟议规则在此基础上作出两项扩展:一是新增两项联动清单,分别是美国战争部(即国防部)依《2021财年国防授权法》第1260H条发布的“中国军事企业”清单(Chinese Military Companies List,“CMC清单”或“1260H清单”),以及美国管理和预算办公室(“OMB”)依《生物安全法》(Biosecure Act)发布的受关注生物技术公司清单(Biotechnology Company of Concern);二是将名单范围延伸至特定受限主体的关联方和子公司。[17]涉及需通报交易的主体本身或其任一关联方、子公司被列入相关限制类清单的,相关交易即属于禁止交易。
根据拟议规则,“关联方”是指直接或通过中间方控制该主体、受该主体控制或与该主体处于共同控制下的实体[18]。根据美国财政部的说明,这一规定旨在防止被列名主体通过设立其他公司的方式从事其本身无法参与的交易,规避投资审查限制。[19]然而,由于拟议规则对于关联方的定义过于宽泛,同时该表述方式使得未来投资限制将突破财政部原在经济制裁下利用50%规则向下穿透的限制逻辑,从而使得相关投资限制将可能进一步向上影响股东和其他关联方。可以预见,这一更新一旦落地,将导致大量业务位于须通报技术范围内的公司被连带为受禁止交易。
(三)美国人“知晓”标准的澄清
拟议规则继续沿用了OISP现行规则下美国人投资审查义务发生的前提标准:即美国人的绝大多数义务仍以其“知晓”相关事实为前提,包括交易对方是否为受管辖外国人士、是否从事受限技术。法律义务虽然由美国投资人承担,但为了证明自己已尽到合理勤勉的询问,美国投资人会把相应的信息提供要求转移到被投企业身上。因此,理解“知晓”标准,实际上是理解美国投资人在交易中具体需要搜集的信息边界。
拟议规则目前并未对现行规则的“知晓”定义进行改变,仍按以下标准实施:
- 实际知晓某一事实或情况存在,或基本确定将会发生;
- 意识到某一事实或情况存在或将会发生的可能性很高;或
- 有理由知晓某一事实或情况存在。[20]
若美国人未在交易时进行合理勤勉的询问(reasonable and diligent inquiry),即可能被认定为“有理由知晓”。财政部将结合每笔交易的具体情况综合判断,考量因素包括:向投资标的提出的询问;取得或尝试取得的陈述与保证;为获取非公开信息和公开信息所作的努力,以及两类信息是否一致;是否刻意回避了解相关信息;是否存在投资标的回避询问或拒绝提供信息等警示信号;以及是否利用公开和商业数据库核实信息等。
在此基础之上,拟议规则还新增一项重要标准,即是否适当考虑了财政部在交易完成前所提供的信息,包括任何财政部关于投资标的可能从事需通报或受禁止技术的评估。[21]实践中,以下三类公开信息尤其可能被用于认定美国人“有理由知晓”:企业的商业计划书(pitch deck)、官网和媒体报道中关于自研大模型、具身智能或生物医药研发等特定业务或技术的描述;企业或其关联方被列入实体清单、CMC清单等名单的事实;以及企业在招股说明书中关于募集资金用途和研发投入的表述。这也意味着,投资人对于被投企业对外披露的信息以及第三方披露的被投企业的信息应当格外留意。
(四)新增例外交易:微量交易例外与金融服务例外
拟议规则新增了两项例外。
一是5万美元微量交易例外:美国人在12个月内与同一受管辖外国人士或合资企业进行的需通报交易,合计不超过5万美元的,免于通报。[22] 但该例外仅适用于需通报交易。由于SI系统和生物技术均只设禁止类别,对从事这两类技术的企业的投资,无论金额大小均无法适用该例外。
二是金融服务例外:银行、证券公司等金融机构向受管辖外国人士提供承销、贷款、支付清算、信用评级、主经纪、托管等服务的,不构成受限交易。该例外对上市融资的影响最直接。现行规则下,美资投资银行仅提供首次公开发行承销服务、不取得股权的,不构成受管辖交易,但在承销过程中取得股权的,则可能构成受管辖交易;[23] 拟议规则下,美资券商担任受管辖外国人士的上市承销商,原则上不受规制。
拟议规则基本保留了现行规则中的其他例外。[24]其中与超级智能和生物技术企业关系较密切的有三项。
一是公开交易证券例外:美国投资人买卖已在香港联交所等交易所公开交易的股票,不受规制;美国投资人在上市前签署认购协议、于股份上市交易时取得股份的(例如基石投资),同样适用该例外;但在上市前的私募轮次中取得股份的,因取得时股份尚未公开交易,不适用该例外。
二是有限合伙人(“LP”)投资例外:美国LP对非美国基金的认缴出资不超过200万美元,或已取得资金不会用于禁止交易或需通报交易的有约束力保证的,不受规制。
三是员工股权激励例外:在中国人工智能和医药企业任职、持有美国国籍或绿卡的研发人员和高管,取得和行使员工期权不受规制。不过,拟议规则同样强调:在买卖公开交易证券的情形下,若该等投资行为将赋予美国人士超过标准少数股东保护的权利,则公开交易证券例外也不适用。
三、中国企业应当提前做好准备
如前述分析,对于中国企业,特别是广大人工智能/超级智能和生物医药类企业而言,本次拟议规则的修订势必会带来一定冲击,其通过美国资本进行早期融资的渠道在未来很可能将基本关闭。
对于人工智能/超级智能企业而言,拟议规则取消算力和用途标准后,现行规则下不受规制的人工智能/超级智能企业将普遍落入禁止范围。具体而言,自研模型的企业无论训练算力大小均受限制,训练算力在10^23至10^25次运算之间的企业由需通报变为禁止,此前部分企业基于“模型能力未达算力阈值”而主张不构成受限交易的分析路径,在本次修订后已不具备适用空间;在第三方大模型之上开发智能体或行业应用并对外销售的企业,只要增强或扩展了模型能力即受限制;人形机器人、自动驾驶等具身智能企业,其业务性质由需通报变为禁止;而对以控股平台作为融资主体的企业而言,母公司对子公司研发的审批和资源调配也可能被认定为“开发”。
而对于生物医药企业而言,附带股权投资的授权、共担损益的共同开发,以及NewCo安排(即中国药企将管线授权给在美国新设的公司并取得其股权,再由美元基金投资该公司),都可能使交易重新落入对外投资审查规则规制范围。如中方合计持有该新设公司50%或以上股权、对其具有控制权,或其研发主要由中方团队在中国执行,该公司即可能属于受管辖外国人士。而《生物安全法案》中规定的受关注生物技术企业清单与AI监管规则的交叉,进一步放大了前述影响的不确定性。此外,国会正在审议的《生物技术投资国家安全法案》(“BINSA Act”)还拟将许可安排本身纳入受限交易,如获通过,不排除基于License-out等业务模式也将被视为投资行为,在后续纳入到投资审查的范畴内。
与此同时,通过境外架构试图获取“非中国身份”以拓展海外融资的空间亦在收窄。如果公司实质运营和研发团队仍位于中国境内,依据前述主要营业地的标准,公司仍可能被视为受管辖外国人士;若公司试图将核心人员转移至境外或变更中国国籍等方式实质转变为非中国实体,则有可能会触发中国侧关于技术出口以及对外投资的一系列限制措施。另外,美国财政部在本次拟议规则的序言中已明确,受关注国家实体将其全资实体迁至境外开展受限技术业务的,该实体仍可能被继续视为受管辖外国人士。
在这一系列挑战中,投资者和创始人除需尽早明确自身商业战略规划与架构布局外,还需注意以下一系列问题:
对被投企业而言,美国投资人在新规下承担的义务,将直接转化为企业在融资、股权变动和公司治理中需要应对的要求。在融资阶段,“知晓”标准要求美国人进行合理勤勉的询问,财政部虽在研究建立受管辖外国人士的公开数据库,但该数据库为非穷尽性质,不能替代尽职调查。因此,投资人会要求企业说明股权结构、主要营业地、业务和技术定性以及集团关联方的名单状态,并作出相应的陈述与保证。企业宜提前准备准确、可核验的答复材料,对无法确定的事项避免作出与事实不符的陈述,并保持商业计划书、官网、媒体报道和招股说明书等对外信息与实际业务一致。
在上市融资中,美资券商担任承销商原则上不受规制;美国投资人以基石投资者身份在股份上市交易时取得股份的,可以适用公开交易证券例外,但在上市前私募轮次中取得股份的,不能适用该例外。企业如授予美国投资人直接委任董事等超出标准少数股东保护的权利,公开交易证券例外和LP投资例外均不再适用。对于已完成融资的企业,现有美元基金股东的份额转让、接续基金安排和退出也可能受到限制,企业需要预判美国股东可能提出的退出、回购或信息配合要求,并评估替代资金来源。在公司治理上,持有美国国籍或绿卡的董事、高管指示或批准受限交易的,本人即被视为从事该交易,企业需要为其设计回避机制。
对本身属于美国人或其受控外国实体的投资主体而言,首先需要关注受规制交易范围的扩大。就拟议规则,美国人投资于已持有受管辖外国人士权益的基金,本身也可能构成间接受限交易;利用中间主体或掩盖美国人角色的交易结构,同样属于间接交易;财政部承认二级市场交易中的尽调能力有限,但仍将根据交易的全部事实和情况,判断美国人是否已进行合理勤勉的询问。因此,合规审查需要从单笔直接投资,延伸至基金份额转让、接续基金和二级交易。其次,美国母公司须就其受控外国实体的需通报交易代为通报,并采取一切合理措施防止其从事禁止交易。受控外国实体本身的知晓同样按合理勤勉的询问标准判断。由美国母公司控制的人民币基金,不因设立在中国境内就免于上述义务,需要建立与美国母公司一致的尽调和报告流程。中资企业在美国设立的子公司同样属于美国人,其向中国境内关联公司注资或提供可转股借款,也需按上述规则评估。对于定性不确定的交易,可向财政部申请非约束性反馈(non-binding feedback);违规的后果包括民事罚款和强制剥离。
对于涉及境外架构、授权合作或NewCo安排的交易,各方还需结合主要营业地的认定和交易结构,评估受规制的可能性;以规避为目的的安排,可能适用反规避条款。拟议规则的意见征集截止日期为2026年12月7日,企业、投资机构和行业协会可就SI系统和“开发”的边界、“生物系统”的范围,以及间接交易和二级交易的处理等问题提交意见。
需要注意的是,就在拟议规则发布前两周,财政部于2026年10月7日公布了现行规则项下的首例民事处罚:美国公司Amidi, LLC控制的一家中国基金于2025年4月向具身智能企业某上海科技公司投资约9.25万美元,该交易在现行规则下属于需通报交易,Amidi因未通报被处以20万美元罚款。[25]这也意味着,违反对外投资审查规定的风险已不再停留于纸面,而是已经越来越真实地转化为现实法律风险。同时,如美国财政部在该处罚的公告中所提到的,美国政府会密切关注相关投资的公开信息并将其作为线索,这提示大家务必不要存在侥幸心理,掉以轻心。
结语
虽然拟议规则目前尚未生效,在最终规则生效前,OISP现行规则仍将继续适用。但在此期间,美国投资人及其受控外国实体的投资主体以及相关企业,在按现行规则履行义务的同时,也需为新规未雨绸缪,做好准备。另外需要提示的是,拟议规则目前处于征求意见阶段,美国财政部将在评估公众意见后发布最终规则并确定生效日期,COINS Act规定的法定期限为2027年3月中旬,可作为参考时间表。对于相关进展,我们会持续关注,并为大家带来进一步解读。
脚注:
[1] U.S. Department of the Treasury, Office of Investment Security, Outbound Investment Security Program Regulations(Proposed Rule),31 CFR Parts 850 and 851,Docket No. TREAS-DO-2026-0595,RIN 1505-AC94(2026年10月22日发布)。
[2] 31 CFR § 850.209;拟议规则§§ 851.208、851.219、851.227。
[3] 拟议规则§ 851.208。
[4] 31 CFR § 850.221(c)。拟议规则§ 851.208(a)(6)、(b)。
[5] 拟议规则§ 851.214。
[6] 31 CFR § 850.222。
[7] 拟议规则§ 851.224及其注释1。
[8] 拟议规则序言关于§ 851.224的说明(第32页)。
[9] 拟议规则序言关于§ 851.208的说明(第16页)。
[10] The White House, America First Investment Policy(2025年2月21日),Sec. 2(j)。
[11] 31 CFR §§ 850.217(d)、850.224(j)–(k)。
[12] 拟议规则 §§ 851.218、851.226(h)。
[13] 拟议规则§ 851.232;31 CFR § 850.202。
[14] 拟议规则§ 851.210;31 CFR § 850.211。
[15] 拟议规则§ 851.226(h)(1)–(2); 31 CFR § 850.224 注释2、注释3。
[16] 31 CFR § 850.224(m)。
[17] 拟议规则§ 851.226(v)及序言第42–43页。
[18] 拟议规则§ 851.202。
[19] 拟议规则序言第43页。
[20] 拟议规则§ 851.217。
[21] 拟议规则§ 851.104(c)(8);拟议规则序言第13页。
[22] 拟议规则§ 851.501及序言相关说明(第58–59页)。
[23] U.S. Department of the Treasury, Outbound Investment Security Program FAQ, Part III Q1. Example 1.3.
[24] 拟议规则§ 851.501(a)、(f);拟议规则序言第50–51、53页。
[25] U.S. Department of the Treasury, Treasury Announces Enforcement Penalty for Violation of Outbound Investment Security Program(2026年10月7日)。
来源:金杜研究,https://www.kwm.com/cn/zh/home.html
作者:
- 戴梦皓,金杜律师事务所合伙人,合规业务部;邮箱:daimenghao@cn.kingandwood.com;业务领域:出口管制和经济制裁、国际供应链方案筹划和架构搭建、贸易救济以及一般进出口合规及海关和外汇事务等
- 虞丰桢,金杜律师事务所合规业务部顾问
- 陈若思,金杜律师事务所合规业务部资深律师(中国执业律师/美国哥伦比亚特区注册律师)
- 袁梅紫,金杜律师事务所合规业务部律师助理